Almanya'da Çocuklara Emeklilik Hesabı: Devlet Desteği ve Uzun Vadeli Kazançlar
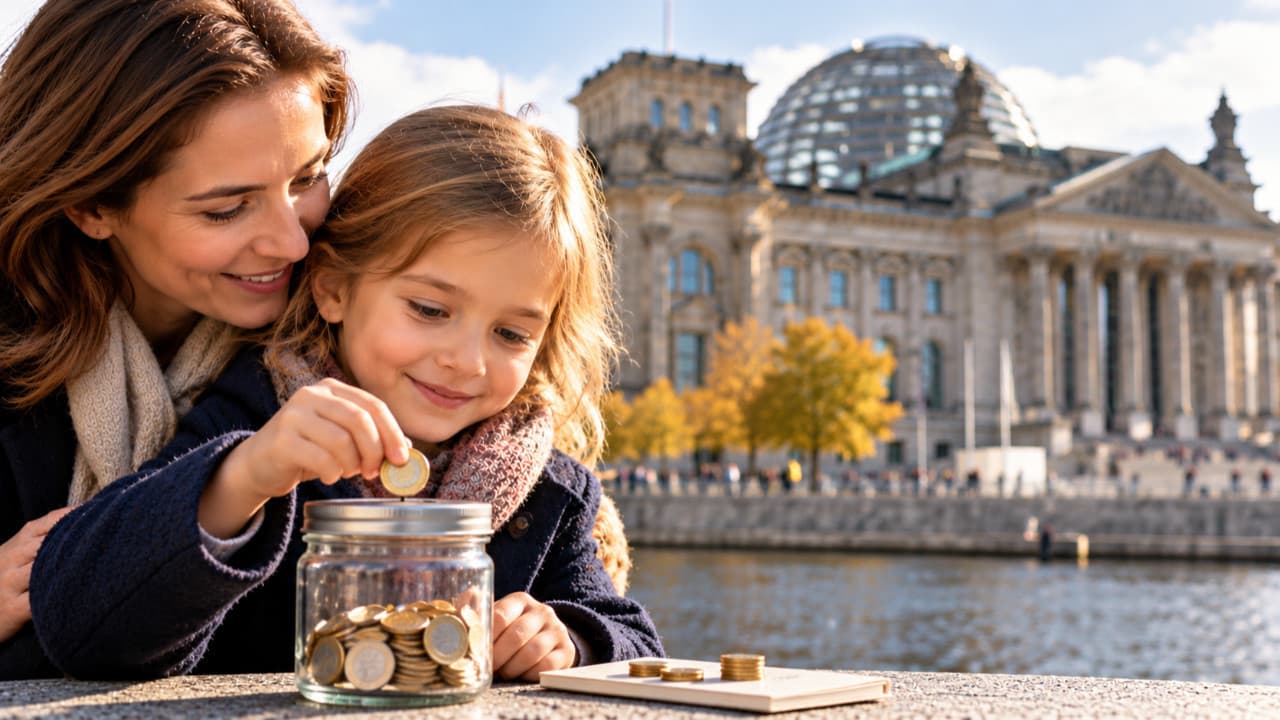
Almanya, çocuklara yönelik yeni bir emeklilik birikim sistemi ile her çocuğun hesabına aylık 10 Euro devlet katkısı sağlayacak. Bu düzenleme, gençlerin finansal geleceğini güvence altına alırken, emeklilik sisteminin sürdürülebilirliğini artırma potansiyeli taşıyor ve hanehalkı tasarruf oranlarını yükseltebilir.
Almanya Federal Meclisi, çocuklara yönelik yeni bir emeklilik birikim sistemi kabul etti. Bu düzenleme, 6 yaşından itibaren her çocuğun hesabına devlet tarafından aylık 10 Euro yatırılmasını öngörüyor. Uzun vadede, bu katkının 53 bin Euro'ya kadar ulaşabileceği tahmin ediliyor. Bu gelişme, hem sosyal güvenlik sisteminin sürdürülebilirliği hem de genç nesillerin finansal geleceği açısından önemli bir adım olarak değerlendiriliyor.
Yeni sistemin, emeklilik birikimlerini artırma potansiyeli, özellikle genç nesillerin gelecekteki ekonomik güvenliğini sağlamada kritik bir rol oynayabilir. Almanya'nın demografik yapısındaki değişiklikler ve yaşlanan nüfus, emeklilik sisteminin sürdürülebilirliğini tehdit eden unsurlar arasında yer alıyor. Bu tür bir düzenleme, gençlerin erken yaşta tasarruf yapma alışkanlığı kazanmalarını teşvik ederek, uzun vadede emeklilik sistemine daha fazla katkıda bulunmalarını sağlayabilir.
Makroekonomik açıdan bakıldığında, bu tür devlet destekli emeklilik hesapları, hanehalkı tasarruf oranlarını artırabilir. Ayrıca, bu sistemin uygulanması, Almanya'nın sosyal harcamalarını ve emeklilik yükümlülüklerini dengelemeye yardımcı olabilir. Ancak, bu tür bir düzenlemenin etkileri, enflasyon ve ekonomik büyüme gibi makroekonomik faktörlerle de yakından ilişkilidir. Eğer enflasyon oranları yükselirse, devletin sağladığı katkının reel değeri azalabilir.
Son olarak, bu düzenlemenin etkileri yalnızca bireyler üzerinde değil, aynı zamanda finansal sektör üzerinde de hissedilebilir. Bankalar ve finans kuruluşları, bu yeni hesapların yönetimi ve yatırım stratejileri konusunda yeni fırsatlar geliştirebilir. Böylece, çocukların emeklilik birikimlerini yönetmek için yeni ürünler ve hizmetler sunulabilir. Bu durum, finansal okuryazarlığın artırılması ve gençlerin yatırım yapma alışkanlıklarının geliştirilmesi açısından da önemli bir fırsat sunmaktadır.